解构“员工实销”:从“会计游戏”到“物理定律”般的严谨
传统系统按“实收”算提成,本质是让场馆和教练都陷入了“账面繁荣”的幻觉。而三体云动的“员工实销”通过数学公式强制回归服务本质:
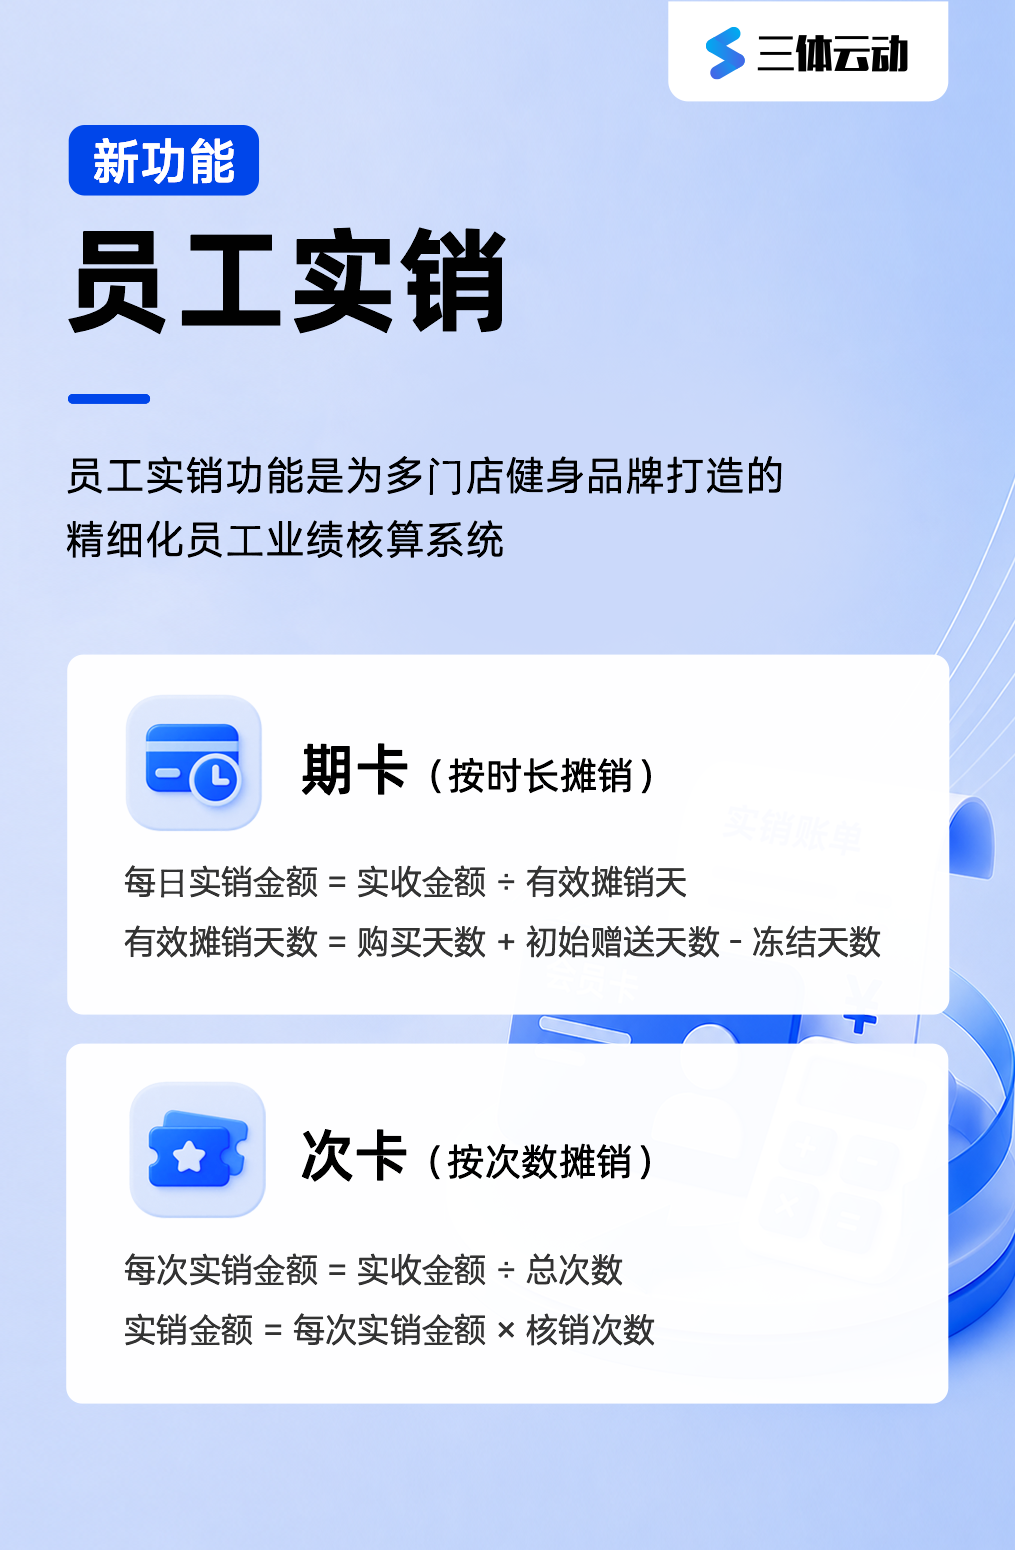
期卡(会籍/包月)
每日实销 = 实收 ÷(购买天数 + 赠送天数 – 冻结天数)
这意味着,哪怕会籍顾问一次签了2万元大单,系统也只承认“今天”产生的几十块钱收入。
次卡(私教/团课)
每次实销 = 实收 ÷ 总次数
教练卖出一节400元的课,只有这60分钟上完、会员签字核销后,这400元才计入业绩。
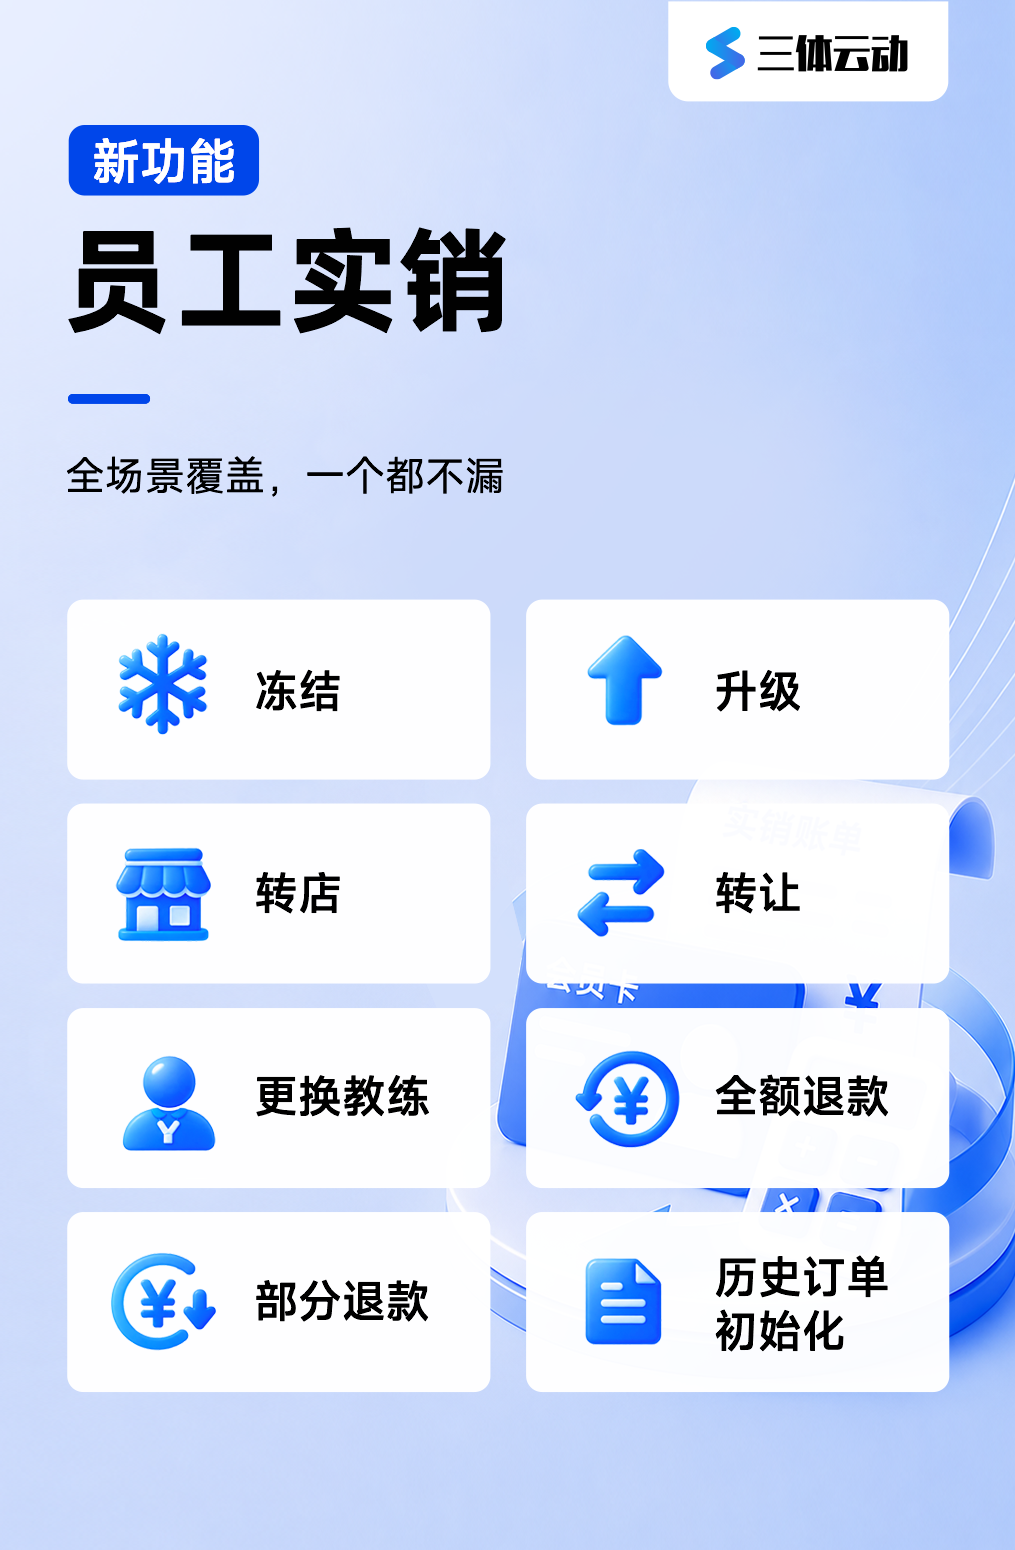
系统每日凌晨自动运行的算法,将“权责发生制”从财务后台强制前置到了业务前台。更关键的是,它一次性覆盖了冻结、升级、转店、转让、换教练、全额/部分退款等8大复杂场景。这在业内是罕见的——因为这考验的不是简单的数学计算,而是对健身行业“业务变异”的深刻理解(如会员中途冻结后解冻,系统自动延长摊销周期)。有了这套底层逻辑,所谓的“确定性收入”才有了可量化、可追溯的物理抓手。
02
重新定义“业绩”:让教练的每一分收入都有据可依
行业普遍焦虑教练离职率高,但很少人意识到:传统提成制度对场馆和教练其实是“双输”——教练卖完课、拿完钱,没有理由为“旧账”耗费精力;场馆付了钱,却无法约束后续服务交付。双方都陷入“短期博弈”的困局,谁也占不到便宜。
“员工实销”重新定义了“什么才是教练真正的业绩”,让双方的诉求找到了共同交点。
首先需要厘清一个行业长期混淆的概念:未核销的不只是“课时费”,还有“销售收入”。
传统模式下,教练卖出一单8000元的会籍卡或3000元的包月私教产品,系统当月就把全部销售提成发给了他。但事实上,会籍卡或包月私教中只有本月已核销的部分才是场馆的真实收入,剩余部分全是“负债”——而场馆却已经为这笔“负债”支付了全额提成。教练拿到钱,服务动力骤降;场馆付了钱,却无法约束后续交付质量,两头皆输。
“员工实销”机制则将教练的提成与每一笔已核销的销售收入严格挂钩。会籍卡和包月私教产品按日摊销:每日实销金额 = 实收金额 ÷ 有效服务天数。教练今天服务了、系统今天核销了,今天对应的销售收入才计入业绩、才产生提成。教练的付出与回报在时间上精准匹配,场馆的支出也与真实的交付进度同步——同一笔销售收入,成为场馆的确定性收入和教练的确定性提成,双方利益第一次站到了同一边。
当教练打开云管家APP,看到自己名下还有20万“待实销金额”(对应已售出但尚未核销的销售收入)时,决策逻辑发生根本逆转:
- 离职成本显性化:一旦离职,这批未核销的销售收入和课程将依据规则转移给接替教练或冻结。这20万预期收入对应的提成将无法兑现。对教练而言,这是看得见的损失;对场馆而言,这降低了核心教练突然离职带来的会员流失风险——双方都从“不确定性”走向了“确定性”。
- 服务粘性契约化:为了每月平滑地拿到这笔钱,教练必须持续服务好老会员,确保到课率和训练效果。三体云动支持“离职/调岗批量转移业绩并保障员工权益”,让制度透明公正——教练不用担心自己的劳动成果被随意剥夺,场馆也不用担心教练拿了钱就走人。规则清晰了,博弈就少了,信任就多了。
这套机制的本质,是将教练的离职决策从“情感选择题”变成了“经济计算题”,但计算的结果对双方都有利:场馆获得了稳定的服务交付,教练获得了可预期的持续收入。
教练的持续收入完全绑定在会员的持续上课行为上,服务闭环天然形成——这不是单方面的约束,而是双向的契约。 场馆不再需要用“人情”和“画饼”来维系团队稳定性,教练也不必担心自己的努力被场馆随意克扣——系统每天算好的那笔“待实销金额”,对双方都是最公平的“明白账”。
03
财务革命:剥离“负债包装”,确认真实成本与利润
站在商家场馆的视角,三体云动“员工实销”功能的震撼在于彻底剥离了“负债”与“收入”的模糊边界。
过去,场馆账上趴着500万预收款,老板当作是利润,拿去开了新店,结果老店会员集中退费导致资金链断裂。而“员工实销”模式结合三层报表体系(员工维度、合同维度、门店维度),让管理层每天醒来看到的是“今日真实已消耗业绩”。这带来的连锁反应是:
1.成本可控化:人力成本(提成部分)从此与“真实产出(核销额)”挂钩,而非与“销售话术(签单额)”挂钩。场馆不再为“未发生的服务”预付提成,现金流压力指数级下降。同时,教练的收入也变得更加可预期——不再靠“赌”当月能签多少单,而是靠每天稳定的服务产出获得稳定的回报。
2.决策数据化:通过“合同实销汇总报表”,管理者能清晰看到每份合同的剩余寿命。当发现某位会员的课程即将耗尽但续费率低迷时,系统预警会倒逼运营端提前介入干预,而不是等到会员消失才追悔莫及。对于教练而言,这份报表同样有价值——他可以看到自己名下每位会员的课程消耗进度,主动规划续费沟通节奏,而不是被动等待。
这才是真正的“阿米巴经营”在健身行业的落地——每一滴汗水产生的价值,都在次日清晨被精确计量,场馆和教练看到的是同一组数据、同一个事实。 信息对称了,猜疑和内耗就减少了,双方才有精力共同把“服务”这件事做好。
04
教练的“稳薪时代”:从“过山车”走向“确定性”
推行“月付模式+员工实销”后,教练月薪将面临结构性调整,但这绝不是“降薪”,而是从“过山车式薪酬”向“稳定型薪酬”的必然迁徙——对教练而言,失去的是“暴富幻觉”,换来的是“确定感”;对场馆而言,付出的是“不再用高额销售提成激励冲刺”,换来的是“可持续的服务交付和团队稳定”。 这是一笔双方都算得过来的账。
- 旧模式的扭曲:A教练靠“巧舌”卖出100节大课,当月提成过万,但后续半年磨洋工,导致会员投诉退费,场馆承担退款损失;B教练踏实带课,当月无新签,拿底薪糊口。A没吃亏、B没占便宜、场馆两头亏,没有赢家。
- 新模式的公平:底薪不变,课时费(课提)不变,变的只是销售提成的发放节奏——从“签单即发”变为“核销才发”。
以前月入3万(含2.5万销售提成)的“销售型教练”,现在可能因为核销周期拉长,月均摊到1.5万;但以前月入8千的“服务型教练”,因为会员续课率和到课率高,核销稳定,月均也能达到1.2万。两者在收入上的差距缩小了,但各自都获得了更稳定的预期。场馆的人力成本结构也更健康——不再为“未兑现的服务”提前买单。
结果是什么?
两极分化缩小,行业平均薪酬方差降低,整体趋向于“专业能力定价”。 虽然失去了“暴击”的可能性,但也摆脱了“喝西北风”的恐惧。当教练不再为下个月的业绩指标焦虑失眠时,他才有精力去钻研筋膜放松、营养搭配和情绪疏导——这正是行业摆脱“低端销售内卷”,迈向“专业服务溢价”的唯一路径。场馆收获的是更高的会员满意度和复购率,教练收获的是更扎实的专业能力和更稳定的职业回报,双方各得其利。
05
这是趋势,更是行业通往良性循环的“基础设施”
当“月付制”降低了用户的进入门槛,“员工实销”则在供给侧解决了“交付质量”的问题。两者结合,构成了健身行业未来5年最稳固的“铁三角”模型:
用户低决策成本进场 + 教练高服务质量留存 + 场馆确定现金流扩张。
这三者环环相扣,每一环的成功都依赖于其他两环的健康运转——这不是零和博弈,而是一个让场馆越做越稳、教练越做越安心的正向飞轮。
三体云动推出的“员工实销”功能,凭借系统每日自动核算的算法深度、覆盖8大变动场景的广度、以及三层钻取报表的管理高度,已经不仅仅是“跟上趋势”,而是在为行业制定“实销时代”的操作系统标准。那些率先拥抱这套逻辑的场馆,或许会经历3个月的薪酬磨合期,但必将迎来长达数年的稳定复利增长;而那些仍沉迷于“预售梦幻”的玩家,终将被数据驱动的确定性经营逻辑淘汰。