继健身俱乐部排名之后,2025年度中国健身工作室品牌TOP15榜单出炉。三体云动联合上海体育大学经济管理学院发布的《2025中国运动健身行业数据报告》,进一步揭示了健身行业的另一极——健身工作室的竞争格局与发展趋势。与俱乐部相比,工作室通常门店面积更小、人力配置更精简(以私教或小团课为主)、模式更灵活。
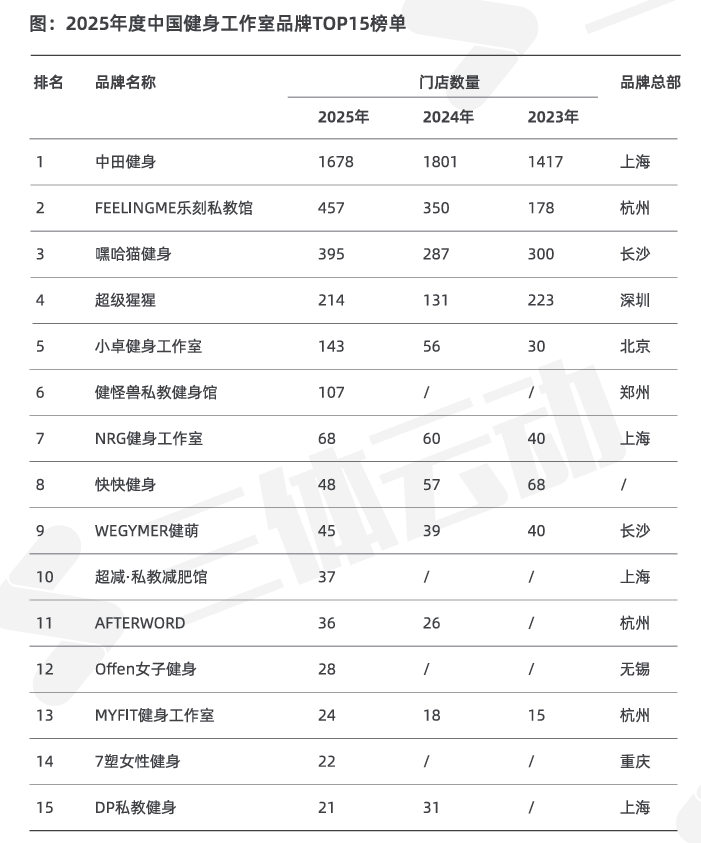
▲来源:三体云动&上海体育大学经济管理学院联合发布的《2025中国运动健身行业数据报告》
本次榜单数据呈现出几个鲜明特征:头部品牌规模遥遥领先、中腰部品牌快速增长、垂直细分赛道密集涌现。我们将从总体格局、头部品牌解析、增长驱动力、区域与模式特征、消费趋势五个方面展开详细分析。
一、总体格局:头尾悬殊极大,连锁化进程远快于俱乐部
从门店数量看,排名第一的中田健身达到1678家,第二名FEELINGME乐刻私教馆457家,第三名嘿哈猫健身395家,第四名超级猩猩214家,第五名及以后均在150家以下,最后一名DP私教健身仅21家。头部与尾部之间相差近80倍,集中度远高于俱乐部市场。这说明健身工作室领域已经出现了真正的全国性连锁品牌。
2023年至2025年,大多数上榜品牌的门店数量呈上升或稳定态势,仅有少数出现回调。这与俱乐部市场普遍下滑形成鲜明对比,表明轻资产、低预付、高粘性的工作室模式更适应当前的消费心理。
二、头部品牌深度解析:三种成功路径
1. 中田健身:直控加盟+教练合伙人制的规模王者
中田健身以1678家门店稳居榜首,尽管2025年较2024年的1801家略有减少(下降约6.8%),但依然是绝对第一。其模式核心是“教练即合伙人”:教练经过培训考核后可申请开设门店,总部提供品牌、系统、课程体系,门店自负盈亏,教练同时是股东。这种机制极大地激发了教练的创业动力,也降低了总部的直营资金压力。然而,2024到2025年的微降可能意味着过度扩张后的优胜劣汰——部分门店经营不善关闭,或总部主动优化网络。整体来看,中田健身验证了在健身行业,高度标准化的“赋能型加盟”可以快速实现千店规模,但品控和单店盈利仍是长期挑战。
2. FEELINGME乐刻私教馆:互联网平台+垂直私教场景
乐刻旗下的FEELINGME从2023年的178家增长至2025年的457家,年均复合增长率超过60%,是榜单中增长最稳健的品牌之一。乐刻本身拥有庞大的线上用户池,FEELINGME作为其“私教专门店”子品牌,主打私教包月。相较于中田的教练合伙人模式,FEELINGME更强调总部强管控、数字化排课和用户评价体系,保证了服务的一致性。它的快速增长说明:依托互联网平台能力和品牌信任背书,垂直私教场景能够高效转化存量健身用户。
3. 超级猩猩:团课精品店的守与攻
超级猩猩2025年门店214家,较2024年的131家大幅反弹(2023年曾为223家,之后经历收缩再回升)。超级猩猩是最早探索“按次付费、纯团课”模式的品牌之一,门店全部直营,不卖年卡,用户通过小程序预约单次课程。其门店数量波动反映出:纯团课模式对课程质量和教练人效要求极高,一旦优秀教练流失或排课密度不足,用户会迅速流失。2024年的低谷后,2025年重回增长,说明超级猩猩在教练激励和城市布局上做出了有效调整。目前它仍是团课工作室领域的标杆。
三、中腰部与新晋品牌:垂直细分与区域黑马
1.高速增长型:小卓健身工作室、健怪兽
小卓健身工作室从2023年的30家猛增至2025年的143家,三年翻近五倍,排名第五。健怪兽私教健身馆2025年达到107家,排在第六。这两家品牌均为私教模式,且增速惊人,说明私教工作室仍处于跑马圈地阶段,只要单店模型跑通并配有强力的加盟或合伙机制,可以迅速铺开。但需要警惕过度扩张带来的管理空心化。
2.女性垂直赛道爆发:Offen女子健身、7塑女性健身
Offen女子健身、7塑女性健身均为首次入榜,且定位高度聚焦——只服务女性客户。这一细分赛道近年来热度极高,因为女性健身群体对私密性、社交氛围和训练目标(塑形、产后恢复等)有特殊需求,传统混合健身房往往难以满足。
此外,超减·私教减肥馆主打“减脂减肥”这一刚需场景,通过周期化私教套餐提供明确结果承诺。这些新品牌的密集出现表明:大众化工作室已经进入红海,而针对特定人群或特定目标的垂直品牌正迎来蓝海窗口。
3.区域集中型:NRG、WEGYMER健萌
NRG健身工作室(68家)总部位于上海,从数据变化看稳定增长;WEGYMER健萌(45家)保持在40家左右,其总部位于长沙,主打“短视频IP+私教”模式,通过教练个人IP在抖音获客,形成差异化。这说明在不同区域和细分打法下,中型工作室品牌仍能找到生存空间,但增长天花板明显低于头部。
四、模式对比:加盟VS直营,私教VS团课
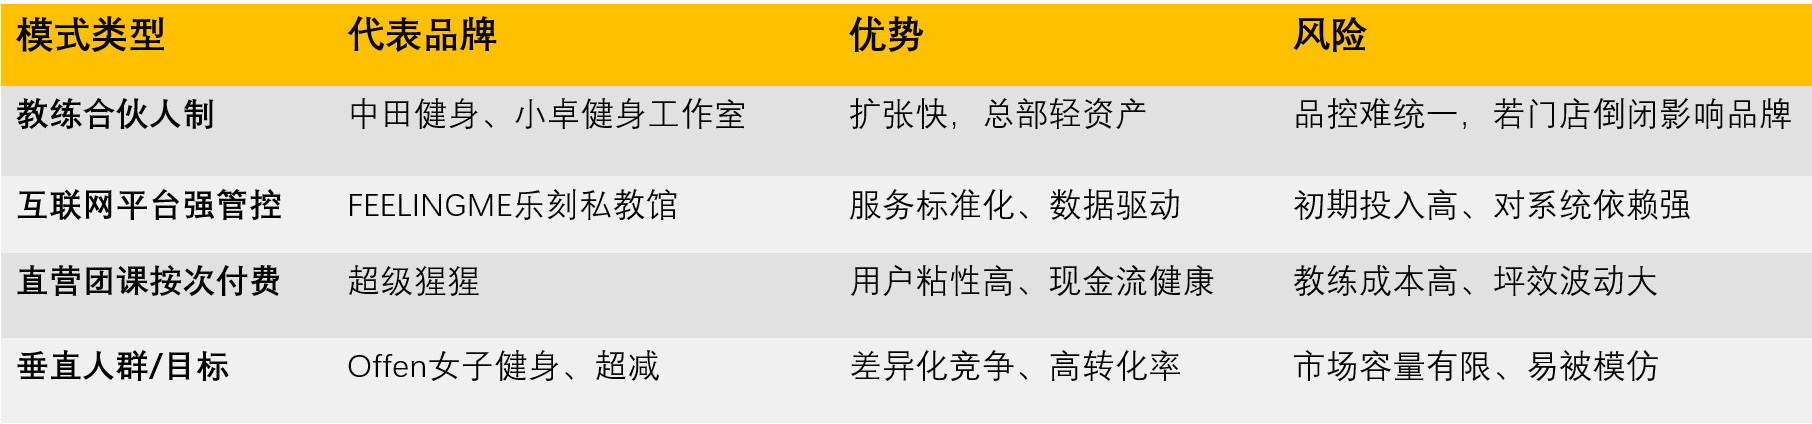
从榜单看,加盟或合伙制在规模扩张上明显胜出(中田、小卓、健怪兽),但直营品牌如FEELINGME、超级猩猩在口碑和用户留存上更具优势。未来两种路径可能会相互渗透——直营品牌开放加盟,加盟品牌加强直营管控。
五、消费趋势:从“场地租赁”到“结果交付”
传统工作室往往只是“出租场地和教练时间”,用户购买的是“一小时陪伴”。而新上榜品牌的成功逻辑发生了本质变化:
- 超减·私教减肥馆卖的是“减脂效果”,用户按周期付费,达不到承诺可能退款。
- Offen女子健身卖的是“安全、无评判的专属空间”,满足女性深层心理需求。
- WEGYMER健萌卖的是“教练IP和持续的内容陪伴”,通过短视频建立信任再转化到店。
这些趋势共同指向一个结论:用户不再为“健身”这个抽象概念付费,而是为“某个具体问题的解决方案”付费。工作室品牌必须清晰地回答:解决用户什么痛点?是减脂、增肌、产后恢复、社交焦虑,还是单纯不想被推销?
2025年TOP15健身工作室榜单清晰地表明:健身工作室在连锁化、品牌化、垂直化进程方面远超传统俱乐部。中田健身的千店规模证明了合伙制模式的爆发力;FEELINGME和超级猩猩代表了互联网直营的稳健增长;而Offen、超减等垂直品牌的涌现,标志着市场从“大而全”转向“精而深”。对于从业者而言,未来的竞争是“谁的用户更忠诚、谁的模式更可持续”。那些能够将健身服务从“时间售卖”升级为“结果交付”,并建立标准化人才输出体系的品牌,才有机会在下一轮洗牌中继续留在榜单上。