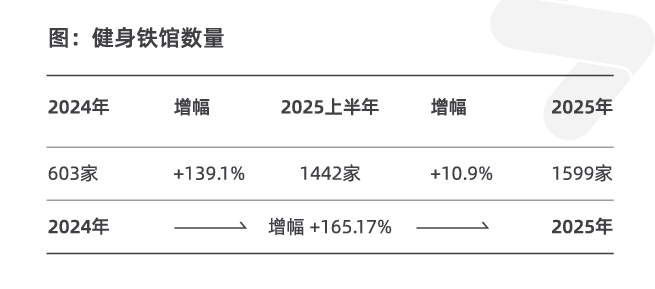
2025年,铁馆——以一种近乎野蛮的姿态冲进了大众视野。根据三体云动联合上海体育大学经济管理学院发布的《2025中国运动健身行业数据报告》显示,截至2025年末,国内健身铁馆总数达到1599家,较2024年的603家同比增长165.17%。在全行业整体门店数收缩的背景下,铁馆赛道逆势狂飙,成为2025年健身领域唯一的“现象级”增长极。
这一数据既折射出消费者对传统商业健身房信任透支后的理性回归,也预示着力量训练这一细分需求正在从“小众硬核”走向“大众日常”。然而,165%的增速并非全是利好信号——全年数据中,上半年增长139.1%,下半年仅增长10.9%,增速断崖式回落,说明市场已从“跑马圈地”进入“存量博弈”阶段。本文将从整体数据、区域格局、代表性品牌三个维度,对2025年中国健身铁馆行业做一次系统扫描。
▲来源:三体云动联合上海体育大学经济管理学院联合发布的《2025中国运动健身行业数据报告》
一、整体数据分析
先看核心数据:2024年底,全国健身铁馆603家;2025年上半年,迅速攀升至1442家,半年增幅高达139.1%;到2025年底,总量达到1599家,同比增幅165.17%。
这表明,上半年是“开店狂潮”,下半年是“理性回归”。驱动因素主要有三:一是人们的力量训练意识觉醒,自由重量区排队的现象倒逼创业者切出“纯铁馆”业态;二是开店门槛大幅降低,国产器械成熟、门禁系统普及,几十万即可开一家标准化铁馆;三是资本和跨界者涌入,认为铁馆是“低人力、高坪效”的好生意。
但下半年的增速骤降至10.9%,释放了一个清晰的警告:市场正在快速饱和。一方面,一线和新一线城市的核心点位被瓜分殆尽;另一方面,大量同质化铁馆陷入价格战。铁馆的“轻模式”是把双刃剑——进入容易,死掉也容易。
165.17%的增长数字固然漂亮,但真正值得关注的是:2026年还能剩下多少家?从整个健身场馆规模来看,铁馆1599家仅占健身场馆的2.8%。这意味着铁馆远未到“泡沫破裂”的程度,但结构性分化已经开始。
二、主流城市铁馆占比:深圳领先,新一线崛起
从主流城市的铁馆分布来看,铁馆的“地域偏好”非常清晰:
1. 深圳(5.8%)一骑绝尘,超越上海、北京。这与深圳的人口结构高度相关:平均年龄仅32.5岁,互联网和硬科技从业者聚集,夜生活丰富,24小时训练需求强烈。同时,深圳商业健身房租售比相对合理,利于铁馆这种“大面积、低单价”模型生存。
2. 成都(4.5%)、重庆(3.8%)表现抢眼,西部力量训练文化超预期。成渝两地向来是健身品牌必争之地,但铁馆渗透率超过北京,这有些反直觉。深层原因或许是:成渝年轻人可支配收入占比高,生活节奏慢,愿意花更多时间在健身房“打磨身体”。
3. 一线城市并未垄断,新一线正在成为主战场。上海(3.0%)、北京(2.8%)、广州(2.1%)的合计占比不足9%,远低于三城在商业健身房中的份额。这恰恰说明,铁馆的生存逻辑与商业健身房不同——它不需要最贵的写字楼底商,而是需要大空间、低租金、交通便利的“次级地段”。新一线城市恰好能提供这样的物业条件,且竞争烈度低于北上广深。
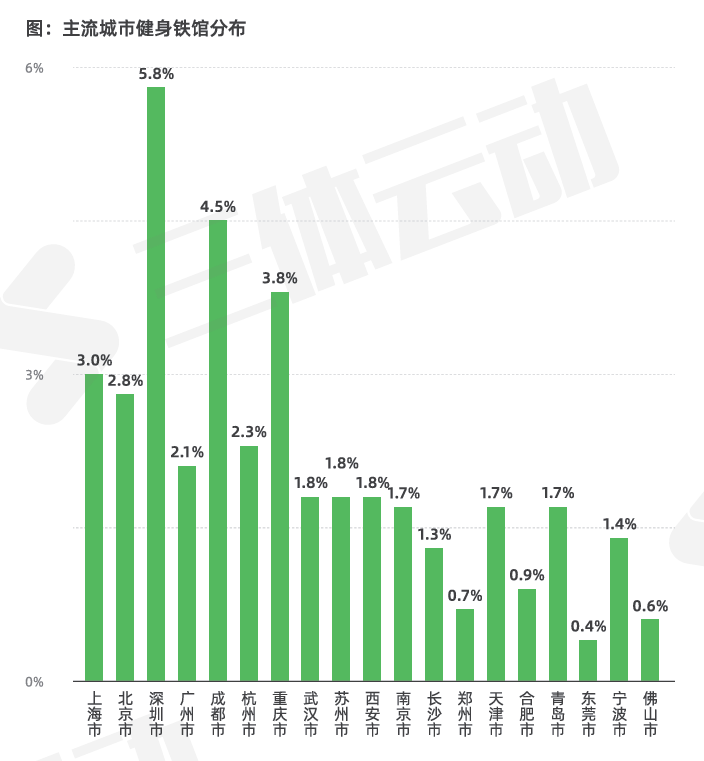
▲来源:三体云动联合上海体育大学经济管理学院联合发布的《2025中国运动健身行业数据报告》
三、代表性品牌:24/7 Fitness、Top Turbo 头铁健身、ChangePro
在近1600家铁馆中,有三种模式最具代表性。它们分别对应着铁馆行业的三个进化方向:规模化复制、极致专业化、流量生态化。
1.24/7 Fitness —— “闪电战”玩家
门店数量88家,主打24小时营业 + 月付制 + 零推销。24/7 Fitness是目前内地铁馆赛道中知名的连锁品牌,其扩张策略非常明确:优先布局一线城市核心商圈的“次级位置”,以高密度、低成本、统一SOP快速复制。
24/7本质上是在用“便利店逻辑”做铁馆——不求单店坪效最大化,但求网点密度足够高,让用户“随时能练”。其香港背景带来了严格的门店管理和精细化运营能力,内地门店延续了“禁止私教推销”的铁律,这在体验上远超传统商业健身房。但挑战同样明显:88家店的体量意味着品牌已经进入管理复杂度陡增的阶段,如何保证每家店的器械维护和卫生标准不滑坡,是决定其能否从“规模”走向“品牌”的关键。
2.Top Turbo 头铁健身—— “不计成本”的硬核朝圣地
头铁走的是完全相反的路。其杭州奥体店面积达7000平方米,投资超2000万元,配备全套国际一线力量器械,是目前国内规模最大、硬件规格最高的铁馆之一。品牌聚焦江浙沪,目前仅开出三家门店,但每一家都是所在城市的“训练地标”。
头铁做的不是“大多数人”的生意,而是“重度训练者”的生意。可能这些投入不会直接转化为更高的单客收入,而是转化为一种“社群信仰”。在健身行业,这种“灯塔型”门店的价值在于:它定义了该品牌在用户心智中的专业高度,从而带动周边标准店的认可度。
3.ChangePro —— “自杀式定价”的流量怪兽
ChangePro是2025年最具争议的铁馆品牌。500元/年的年费 + 60元/月的管理费,折算下来每天成本仅几块钱。位于上海中山公园龙之梦的场馆,面积超5000平方米,器械配置超过400件,试营业期间单日客流破4000人次。
ChangePro的创始人申驰是上百万粉丝的健身博主,其商业逻辑非常清晰:铁馆不是利润中心,而是流量入口。以极低价吸引海量用户进店,然后通过营养品、私教课、训练营、周边等后端产品变现。这是一种典型的互联网玩法,在健身行业不多见。但这种模式高度依赖(1)持续的低租金物业,(2)超高坪效下的管理能力,(3)创始人个人IP的持续热度。三者缺一不可。一旦商场不再给低租金,或者客流密度下降,或者申驰本人的流量下滑,这个模型就可能迅速坍塌。不过,它至少证明了铁馆可以不是“卖卡”的生意——这是行业认知上的一次重要突破。
四、增长165%之后,拼什么?
2025年的165.17%增长,是需求、资本、创业热情共同点燃的一把火。但2026年的铁馆赛道,将不再是谁开店快谁赢,而是谁活得久谁赢。
接下来,铁馆品牌需要在以下三个方向上建立护城河: