最近,两起健身房闭店事件接连冲击市场——长沙健时光16家门店一夜停摆、杭州乐刻西湖文化广场店提前2小时通知当晚关停。这两起事件横跨私教连锁、头部品牌,反映出一个的现实:无论品牌大小,健身行业的生存危机正在全面蔓延。
然而,另一组数据却呈现出截然不同的画面——2025年中国商业健身消费市场总规模达到3827亿元,同比增长34.2%。市场在变大,门店在倒闭;消费在升级,跑路在加速。“一边倒闭,一边狂奔”,正是当下健身行业的真实写照。
一、2025年健身行业规模回顾
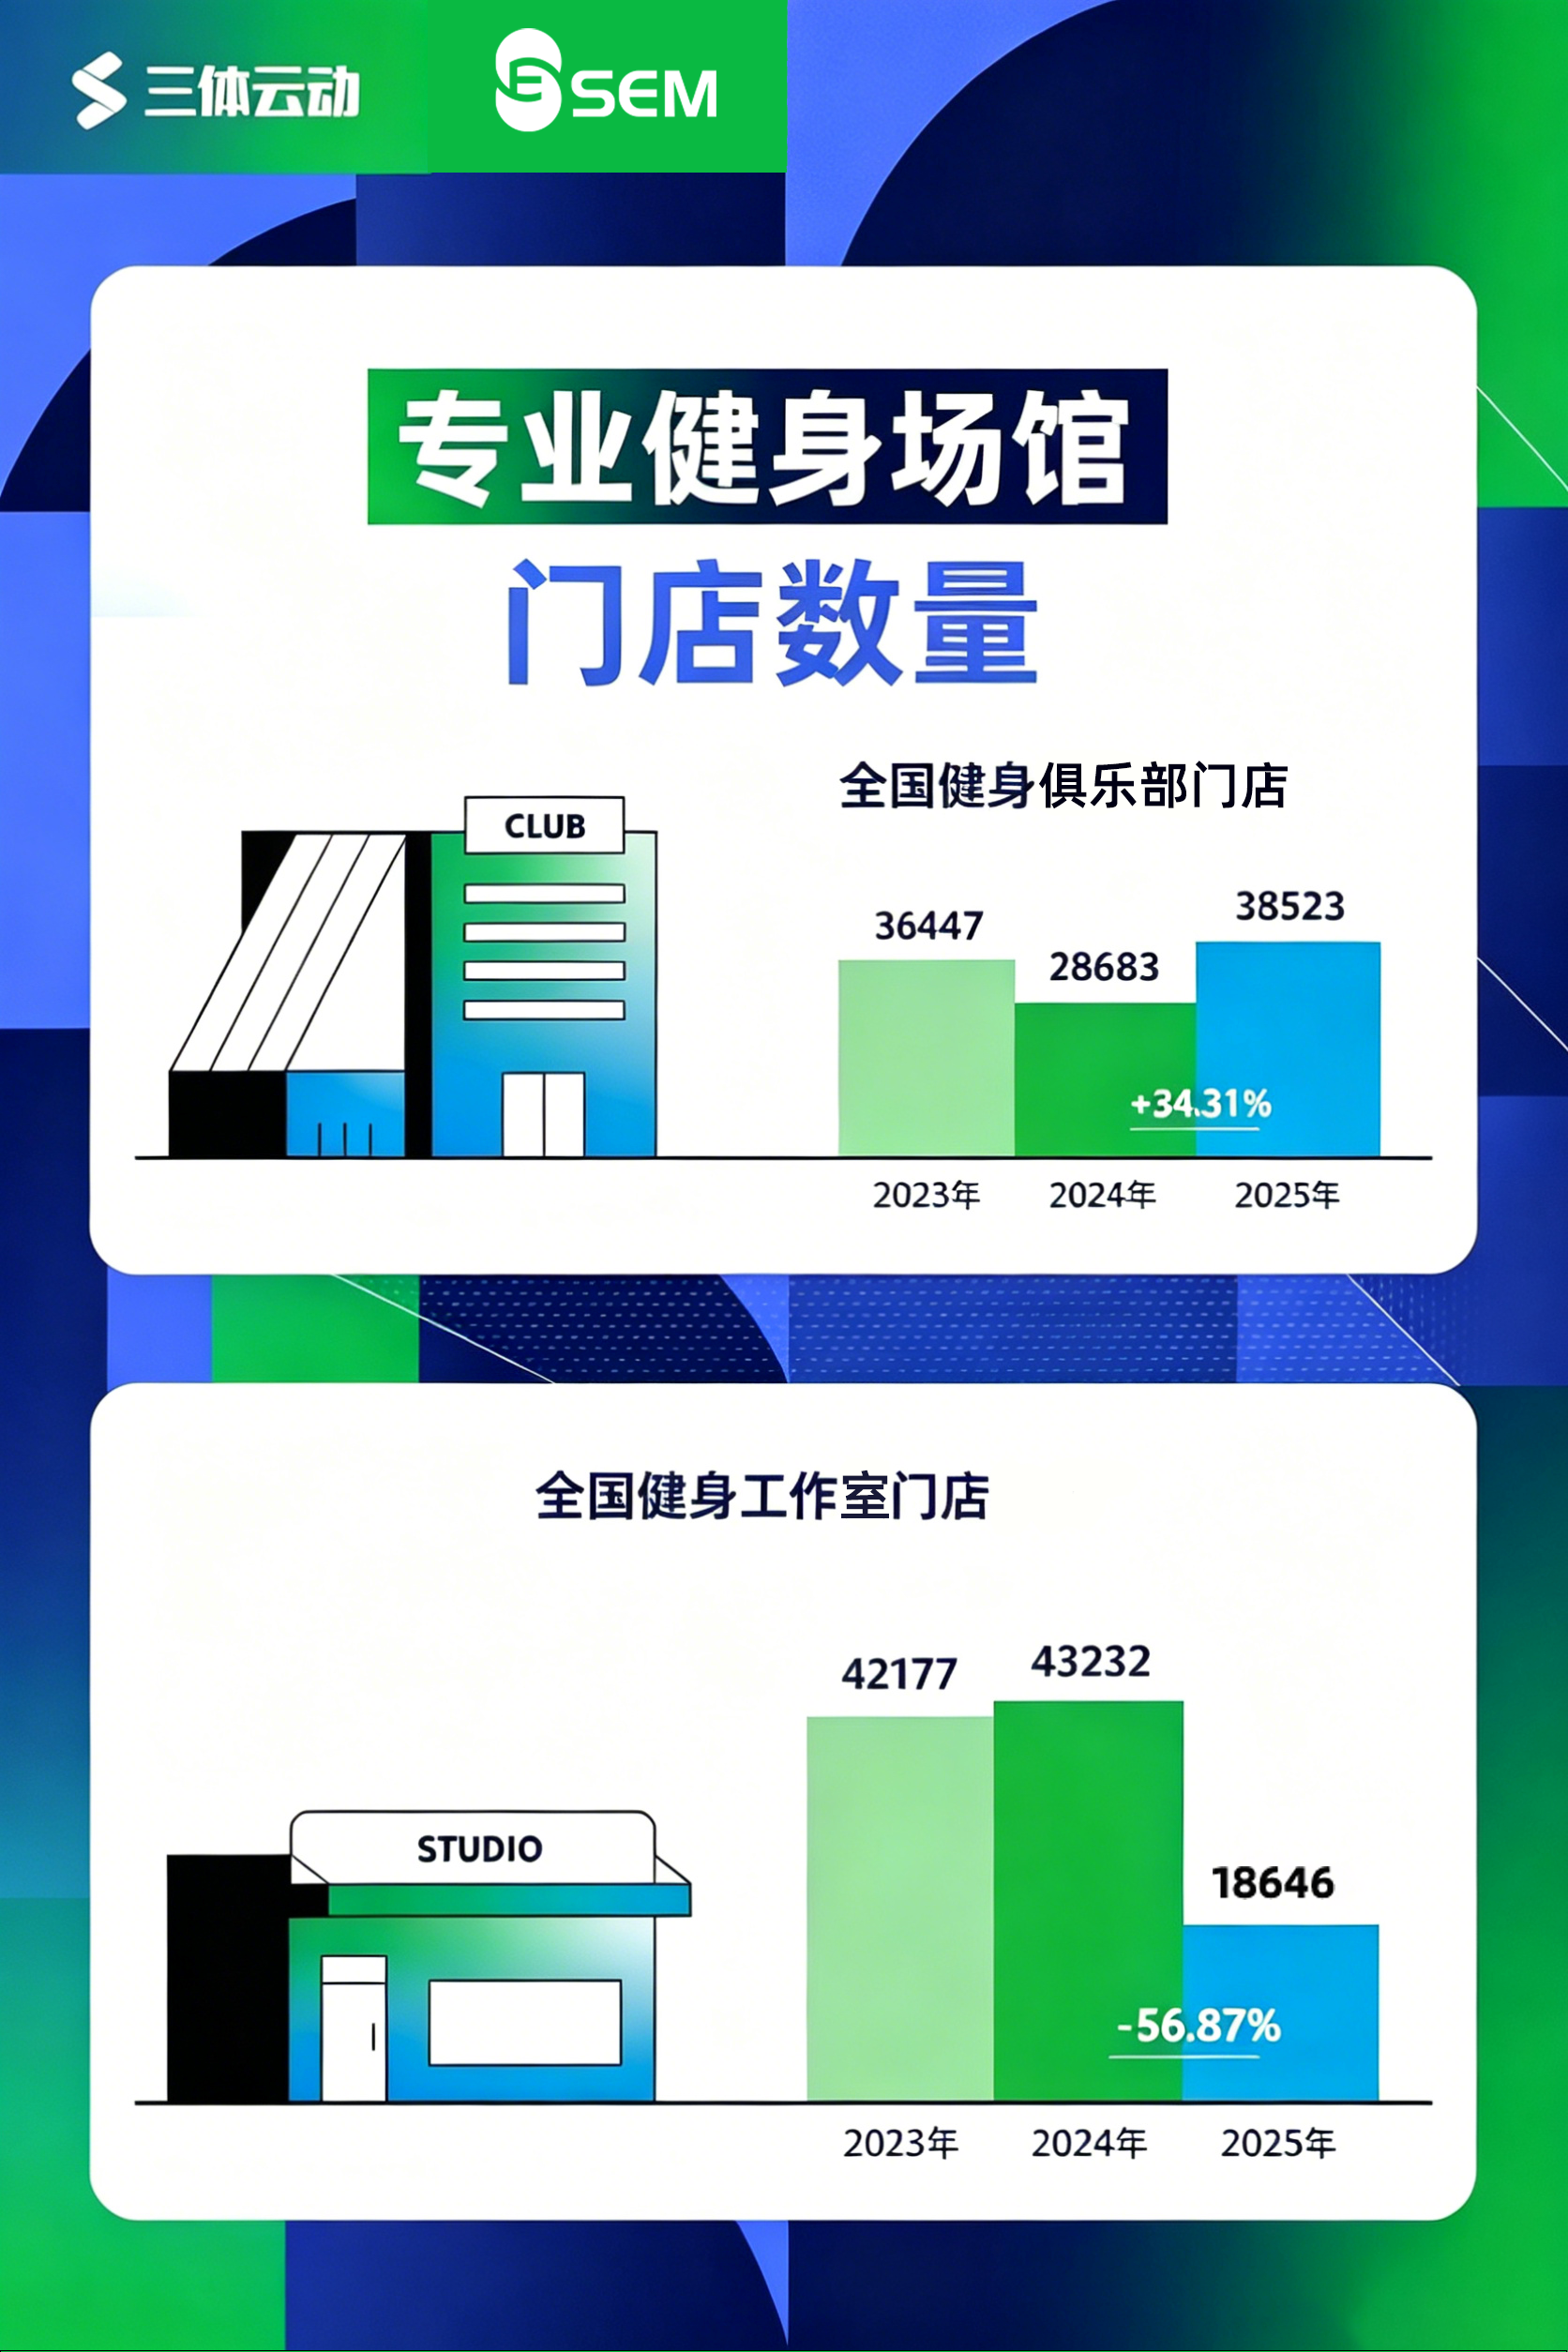
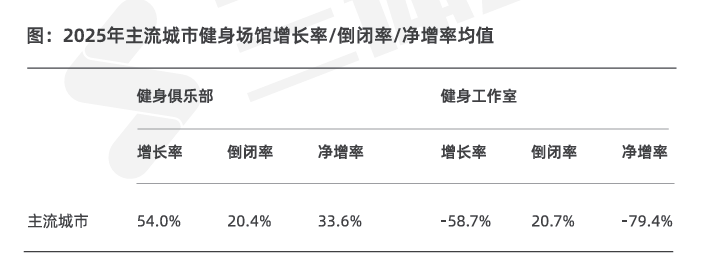
2025年全国健身俱乐部数量回升至38,523家,增长率达34.31%。从城市数据来看,苏州市以99.3%的增长率领跑全国,杭州市(86.8%)、深圳市(74.0%)、上海市(76.5%)紧随其后。即便是增长率最低的青岛市(31.6%),也保持了正向扩张。与此同时,各城市俱乐部的倒闭率普遍在14%至25%之间——主流城市平均20.4%,上海市高达24.7%,合肥市最低为14.2%。
▲来源:三体云动联合上海体育大学经济管理学院联合发布的《2025中国运动健身行业数据报告》
全国健身工作室数量由2024年的43,232家骤降至18,646家,下降率高达56.87%——一年之内,超过一半的健身工作室消失。主流城市的健身工作室平均增长率-58.7%,倒闭率20.7%。俱乐部在扩张,工作室在消亡——这一增一降之间,揭示的是健身行业从“个人能力驱动”向“体系能力竞争”的深刻转型。
▲来源:三体云动联合上海体育大学经济管理学院联合发布的《2025中国运动健身行业数据报告》
二、闭店启示:三起事件背后的行业病灶
1.健时光:预售制的典型溃败
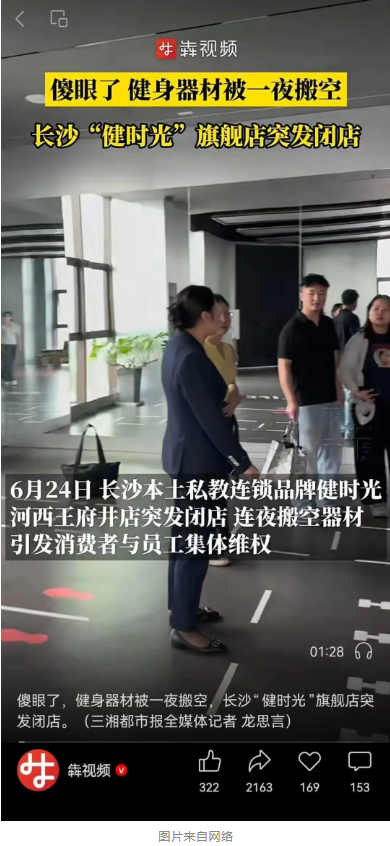
长沙健时光16家门店同日停摆,涉及1500余名会员、44.3万元欠款。其崩塌路径极具代表性:3月合作方发函预警、5月仍在疯狂促销、6月物业因欠租解除合同、创始人最终失联。更深层的原因在于——收付实现制记账制造账面繁荣、教练管理失序导致会员留存无保障、产品线杂乱分散精力、创始人将公司资金用于个人排场。这是一场典型的预售制泡沫破裂。预收款被当作当期收入提前消耗,当新客增速放缓、续费率下滑,资金链瞬间断裂。
2.乐刻:即使闭店,品牌有兜底能力
与健时光不同,乐刻是行业头部品牌。但其杭州西湖文化广场店在6月23日下午通知闭店、当晚24点正式关停——从促销到闭店仅隔23天,从通知到关停仅2小时。会员王先生6月1日刚花费414元续费季卡,使用未满一个月。
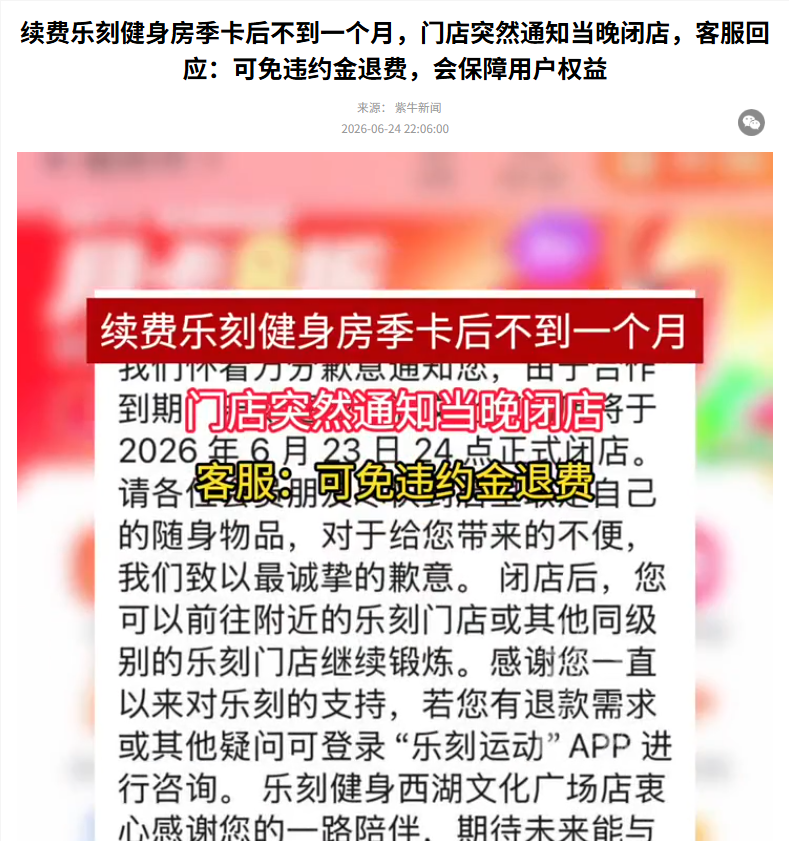
乐刻事件的关键启示在于:即便是头部品牌,单店闭店对会员体验的伤害同样巨大。但品牌兜底能力是乐刻与其他中小品牌的关键区别,即使闭店,会员也可以申请退费,或是到附近乐刻门店锻炼。
三、分水岭:谁在扩张,谁在消亡?
健身俱乐部的逆势增长,得益于规模化运营带来的成本分摊、品牌效应和体系化能力。而健身工作室的断崖式下跌,根源在于其规模小、品牌力有限,获客难度大且运营成本高。在消费者对预付式消费趋于谨慎的背景下,依赖私教课程包收入的工作室面临更大经营压力。
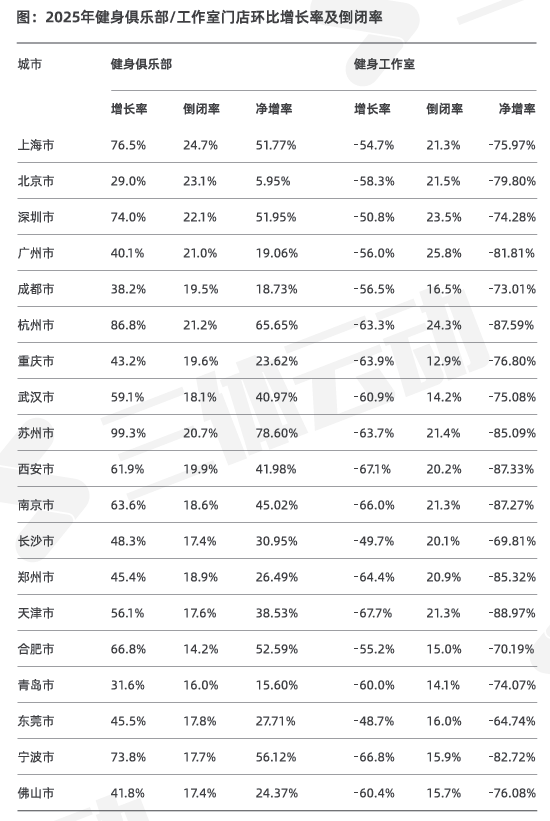
▲来源:三体云动联合上海体育大学经济管理学院联合发布的《2025中国运动健身行业数据报告》
从城市数据看,苏州、杭州、深圳、上海是俱乐部增长最快的城市,增长率分别达99.3%、86.8%、74.0%、76.5%。这些城市经济活跃、人口流入、消费能力强,为俱乐部扩张提供了土壤。
但即便是这些高速增长的城市,倒闭率同样不低——苏州20.7%、杭州21.2%、深圳22.1%、上海24.7%。高增长伴随着高淘汰,行业进入“大进大出”的洗牌阶段。
工作室方面,几乎所有城市都面临超过50%的负增长。二三线城市成为重灾区——区域连锁夹缝求生,上不及全国品牌的规模效应,下不如工作室的灵活成本。
四、预付费:行业的定时炸弹
闭店事件的共同点是什么?预售制。
健时光在倒闭前仍在疯狂促销收款;乐刻杭州西湖文化店在闭店前23天还在推送年卡优惠。预售制给了健身房“寅吃卯粮”的能力,也给了经营者“卷款跑路”的空间。
更深层的问题在于监管缺位。健身行业预付消费涉及商务、体育、市场监管、人社、公安等多部门,但在实际落地中“九龙治水”,极易出现“谁都管、谁都难管”的割裂局面。现有监管对连锁品牌总部约束力度不足,未强制要求总部对旗下门店预付资金承担兜底责任。
不过,变革已经开始。2025年,上海市率先推出健身行业预付式消费“三限”规定——限额、限期、限次:会籍类预付款5000元以下、时长24个月以下;课时类预付款2万元以下、次数60次以下。这一全国首创的监管思路,为其他城市提供了参考范本。
五、趋势与展望:健身行业往何处去?
趋势一:消费轻量化、短期化。健身工作室中1年及以内会籍占比高达97.1%,传统俱乐部也达到85.34%。消费者不再愿意为“有可能的坚持”买单,次卡、小课包、短期卡成为主流。
趋势二:两极分化加速。3000元以内年卡占比从84.6%骤降至57.4%,而5000元以上高端卡从1.4%飙升至22.6%。要么走极致性价比,要么做专业高端——中间地带正在消失。
趋势三:垂直赛道崛起。24小时健身房增长53%、健身铁馆猛增166.5%、女性健身场馆增长43.95%。那些只会卖年卡、搞同质化竞争的老牌场馆正在批量倒下。
趋势四:监管趋严不可避免。 上海“三限”之后,更多城市将跟进预付式消费监管。健身行业“野蛮生长”的时代正在终结。
2025年的中国健身行业,呈现出一个巨大的悖论:市场在变大,门店在倒闭;消费在升级,信任在崩塌。2.3万家场馆的离场不是行业的衰退,而是一场残酷的结构性出清。对于健身从业者而言,活下来的关键不再是“能卖多少卡”,而是“能留住多少人”。对于消费者而言,选择健身房的标准不再是“离家近不近”,而是“明天还在不在”。
今年,三体云动联合上海体育大学经济管理学院将推出《2026中国运动健身行业数据报告》十周年珍藏版,报告将呈现过去十年健身行业全景回顾,从市场规模、会员变化、场馆规模与区域分布、商业模式与经营变化、科技与数字化转型等维度,用数据解读行业变化,预测行业未来发展趋势。